মুদারাবা মেয়াদী আমানত হিসাব লাভের হার, নিয়ম (২০২৬)
মুদারাবা মেয়াদী আমানত হিসাব হলো শরীয়াহভিত্তিক একটি আমানত পদ্ধতি। এখানে আমানতকারী অর্থের মালিক বা সাহিবুল-মাল এবং ব্যাংক মুদারিব বা ব্যবসা পরিচালনাকারী হিসেবে কাজ করে। ব্যাংক আমানত অন্যান্য তহবিলের সঙ্গে একত্র করে শরীয়াহসম্মত সুদমুক্ত খাতে বিনিয়োগ করতে পারে।
মুদারাবা পদ্ধতিতে লাভ নির্দিষ্ট সুদের মতো আগেই নিশ্চিত থাকে না। ব্যাংকের বিনিয়োগ থেকে অর্জিত আয় এবং প্রযোজ্য ওয়েটেজের ভিত্তিতে আমানতকারীর মুনাফা নির্ধারিত হয়।
মুদারাবা মেয়াদী আমানত হিসাব কী?
সহজ ভাষায় বলতে গেলে, মুদারাবা হলো এমন একটি চুক্তি যেখানে এক পক্ষ পুঁজি সরবরাহ করে এবং অন্য পক্ষ সেই পুঁজি শরীয়াহসম্মত ব্যবসা বা বিনিয়োগে পরিচালনা করে। আল-আরাফাহ্ ইসলামী ব্যাংকের প্রকাশিত শর্ত অনুযায়ী, আমানতকারী সাহিবুল-মাল এবং ব্যাংক মুদারিব হিসেবে কাজ করে।
ব্যাংক মুদারাবা তহবিল থেকে অর্জিত বিনিয়োগ আয়ের একটি অংশ আমানতকারীদের মধ্যে ওয়েটেজের ভিত্তিতে বণ্টন করে। আল-আরাফাহ্ ইসলামী ব্যাংকের প্রকাশিত তথ্য অনুযায়ী, নির্দিষ্ট মুদারাবা মেয়াদী আমানতের ক্ষেত্রে বিনিয়োগ আয়ের ৭০% আমানতকারীদের মধ্যে বণ্টনের কথা উল্লেখ আছে। ওয়েটেজ ও আয় বণ্টনের হার ব্যাংক নির্ধারণ করে।
শরীয়াহভিত্তিক কার্যক্রম: এই পদ্ধতিতে ব্যাংক আমানত শরীয়াহ অনুমোদিত সুদমুক্ত খাতে বিনিয়োগ করতে পারে। তবে কোন ব্যাংক কীভাবে তহবিল পরিচালনা করবে, তা সংশ্লিষ্ট ব্যাংকের চুক্তির শর্তের ওপর নির্ভর করে।
মুদারাবা হিসাব কিভাবে লাভ দেয়?
মুদারাবা হিসাবের লাভ বুঝতে হলে ব্যাংকের বিনিয়োগ আয়, মুনাফা বণ্টনের হার এবং ওয়েটেজ—এই বিষয়গুলো বিবেচনা করতে হয়। প্রচলিত নির্দিষ্ট সুদের মতো মুদারাবা মুনাফাকে সব ক্ষেত্রে নিশ্চিত বা স্থির ধরে নেওয়া যায় না।
- মুনাফা বণ্টন: ব্যাংকের বিনিয়োগ থেকে অর্জিত আয়ের নির্দিষ্ট অংশ আমানতকারীদের মধ্যে বণ্টন করা হয়। আল-আরাফাহ্ ইসলামী ব্যাংকের প্রকাশিত শর্তে এই অংশ ৭০% এবং বণ্টন পদ্ধতি ওয়েটেজভিত্তিক বলে উল্লেখ করা হয়েছে।
- হার নির্ধারণ: ওয়েটেজ এবং বিনিয়োগ আয় বণ্টনের হার সংশ্লিষ্ট ব্যাংক নির্ধারণ করে। তাই একটি ব্যাংকের হার অন্য ব্যাংকের ক্ষেত্রে প্রযোজ্য নাও হতে পারে।
- মেয়াদপূর্ব ভাঙানো: মেয়াদ শেষ হওয়ার আগে আমানত ভাঙালে নির্ধারিত মেয়াদী মুনাফার পরিবর্তে ব্যাংকের নীতিমালা অনুযায়ী কম হারে মুনাফা প্রযোজ্য হতে পারে।
বাংলাদেশে মুদারাবা হিসাবের লাভের হার (২০২৬ আপডেট)
২০২৬ সালের জন্য এই গবেষণা প্যাকে কোনো নির্দিষ্ট ব্যাংকের পূর্ণাঙ্গ মুদারাবা মেয়াদী আমানত লাভের হার বা হার-তালিকা দেওয়া নেই। তাই নির্দিষ্ট শতাংশকে বর্তমান ২০২৬ সালের বাজারহার হিসেবে উল্লেখ করা যাচ্ছে না। মুনাফার হার জানতে হিসাব খোলার আগে সংশ্লিষ্ট ব্যাংকের শাখা বা অফিসিয়াল পণ্যতথ্য যাচাই করা উচিত।
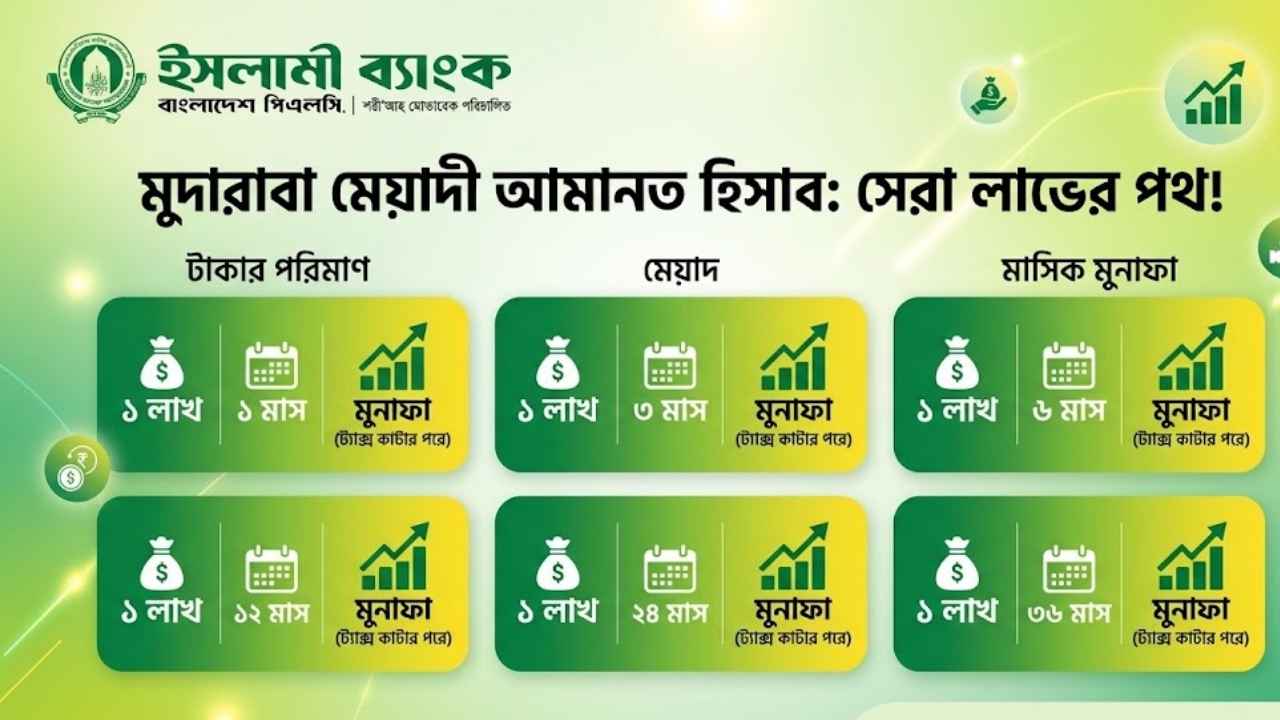
প্রকাশিত ব্যাংকতথ্য অনুযায়ী, মুদারাবা মেয়াদী আমানতের প্রচলিত মেয়াদগুলোর মধ্যে ১, ৩, ৬, ১২, ২৪ ও ৩৬ মাস অন্তর্ভুক্ত থাকতে পারে। তবে সব ব্যাংকে একই মেয়াদ বা একই মুনাফা বণ্টন প্রযোজ্য নয়।
কেন এই হার নির্দিষ্ট নয়? মুদারাবা ব্যবস্থায় ব্যাংকের বিনিয়োগ আয়, ওয়েটেজ এবং সংশ্লিষ্ট ব্যাংকের ঘোষিত বণ্টননীতির ওপর আমানতকারীর মুনাফা নির্ভর করে। তাই কোনো হারকে নিশ্চিত বা গ্যারান্টিযুক্ত মুনাফা হিসেবে বিবেচনা করা উচিত নয়।
বাস্তব হিসাব: আপনি ১ লাখ টাকা রাখলে মাসে কত পাবেন?
শুধু এই গবেষণা প্যাকের তথ্যের ভিত্তিতে ১ লাখ টাকার নির্দিষ্ট মাসিক মুনাফা হিসাব করা যাচ্ছে না। কারণ এখানে ২০২৬ সালের কোনো নির্দিষ্ট মুনাফার হার, করহার বা ব্যাংকভেদে প্রযোজ্য হিসাবপদ্ধতি দেওয়া নেই। মুদারাবা মেয়াদী আমানতে মুনাফা সাধারণত মেয়াদ, ব্যাংকের ঘোষিত হার, ওয়েটেজ এবং বিনিয়োগ আয়ের ওপর নির্ভর করে।
মুদারাবা হিসাব খোলার নিয়ম
মুদারাবা মেয়াদী আমানত হিসাব খোলার আগে সংশ্লিষ্ট ব্যাংকের পণ্যশর্ত, ন্যূনতম জমা, মেয়াদ, মুনাফা বণ্টন এবং মেয়াদপূর্ব ভাঙানোর নিয়ম জেনে নিতে হবে।
১. মেয়াদ নির্বাচন
ব্যাংকভেদে ১, ৩, ৬, ১২, ২৪ ও ৩৬ মাসের মতো মেয়াদ থাকতে পারে। আপনার অর্থ কতদিনের জন্য জমা রাখতে পারবেন, তার ভিত্তিতে মেয়াদ বেছে নিন।
২. ব্যাংকে গিয়ে
নিকটস্থ শাখায় গিয়ে মুদারাবা মেয়াদী আমানত হিসাবের আবেদন ও চুক্তির শর্ত সম্পর্কে ব্যাংক কর্মকর্তার কাছ থেকে তথ্য নিতে পারেন। ব্যাংকভেদে আবেদনপদ্ধতি ও প্রয়োজনীয় কাগজপত্র আলাদা হতে পারে।
প্রয়োজনীয় কাগজপত্র:
- ব্যাংকের নির্ধারিত আবেদনপত্র ও পরিচয়সংক্রান্ত তথ্য।
- নমিনি-সংক্রান্ত তথ্য, যদি ব্যাংকের ফরমে তা চাওয়া হয়।
- ব্যাংকের নির্ধারিত অন্যান্য নথি বা তথ্য।
নির্দিষ্ট কাগজপত্রের তালিকা জানতে সংশ্লিষ্ট ব্যাংকের শাখা বা অফিসিয়াল নির্দেশনা অনুসরণ করুন।
কোন ব্যাংকে মুদারাবা হিসাব ভালো? (তুলনামূলক আলোচনা)
কোন ব্যাংকের মুদারাবা মেয়াদী আমানত আপনার জন্য উপযুক্ত, তা নির্ভর করে ব্যাংকের ঘোষিত মুনাফা বণ্টননীতি, মেয়াদ, ন্যূনতম জমা, মেয়াদপূর্ব ভাঙানোর নিয়ম এবং সেবার ওপর।
আল-আরাফাহ্ ইসলামী ব্যাংকের প্রকাশিত মুদারাবা মেয়াদী আমানত শর্তে ১, ৩, ৬, ১২, ২৪ ও ৩৬ মাসের মেয়াদ এবং বিনিয়োগ আয়ের ৭০% আমানতকারীদের মধ্যে বণ্টনের কথা উল্লেখ আছে। অন্যদিকে, এনআরবি কমার্শিয়াল ব্যাংকের প্রকাশিত পণ্যতথ্যেও ১, ৩, ৬, ১২, ২৪ ও ৩৬ মাসের মেয়াদের উল্লেখ পাওয়া যায়। তবে দুই ব্যাংকের চূড়ান্ত হার ও শর্ত এক নয়—হিসাব খোলার আগে সংশ্লিষ্ট ব্যাংকের সর্বশেষ তথ্য যাচাই করুন।
মুদারাবা হিসাবের সুবিধা ও অসুবিধা
সুবিধা:
- শরীয়াহভিত্তিক মুদারাবা চুক্তির কাঠামোতে আমানত রাখার সুযোগ।
- বিভিন্ন মেয়াদ বেছে নেওয়ার সুযোগ থাকতে পারে।
- ব্যাংকের বিনিয়োগ আয়ের ভিত্তিতে মুনাফা পাওয়ার সুযোগ।
- মেয়াদপূর্তির পর আমানত নবায়নের সুবিধা কিছু ব্যাংকের শর্তে থাকতে পারে।
অসুবিধা/ঝুঁকি:
- মুনাফার হার নির্দিষ্ট বা নিশ্চিত নয়।
- মেয়াদ শেষ হওয়ার আগে টাকা তুললে কম হারে মুনাফা প্রযোজ্য হতে পারে।
- ব্যাংকভেদে মেয়াদ, ওয়েটেজ, মুনাফা বণ্টন এবং অন্যান্য শর্ত আলাদা হতে পারে।
- চুক্তির শর্ত না বুঝে হিসাব খুললে পরবর্তী সময়ে বিভ্রান্তি তৈরি হতে পারে।
আপনি কোন মেয়াদটি বেছে নেবেন?
এটি আপনার আর্থিক প্রয়োজন এবং কতদিন টাকা জমা রাখতে পারবেন তার ওপর নির্ভর করে। স্বল্প সময়ের জন্য অর্থ রাখলে ছোট মেয়াদ এবং দীর্ঘ সময়ের জন্য রাখলে দীর্ঘ মেয়াদ বিবেচনা করা যেতে পারে। তবে দীর্ঘ মেয়াদে মুনাফার হার সব সময় বেশি হবে—এমন নিশ্চয়তা নেই। ব্যাংকের সর্বশেষ ঘোষিত হার ও চুক্তির শর্ত দেখে সিদ্ধান্ত নিন।
সাধারণ ভুল যা আপনি করেন
- মুনাফাকে নিশ্চিত ধরে নেওয়া: মুদারাবা হিসাবের মুনাফা ব্যাংকের বিনিয়োগ আয়, ওয়েটেজ ও বণ্টননীতির ওপর নির্ভর করে।
- ব্যাংকভেদে একই হার ধরে নেওয়া: একটি ব্যাংকের মেয়াদ বা মুনাফা বণ্টন অন্য ব্যাংকের ক্ষেত্রে প্রযোজ্য নাও হতে পারে।
- শর্ত না পড়া: হিসাব খোলার আগে মেয়াদপূর্ব ভাঙানো, স্বয়ংক্রিয় নবায়ন এবং মুনাফা প্রদানের নিয়ম পড়ে নিন।
মুদারাবা মেয়াদী আমানতের গুরুত্বপূর্ণ নিয়ম
- আল-আরাফাহ্ ইসলামী ব্যাংকের প্রকাশিত শর্ত অনুযায়ী, ১,০০০ টাকা বা তার গুণিতক পরিমাণ অর্থ জমা গ্রহণ করা হয়।
- মেয়াদপূর্তির পর ৩০ দিনের মধ্যে হিসাব না ভাঙালে একই ধরনের মেয়াদের জন্য স্বয়ংক্রিয় নবায়ন হতে পারে—এটি সংশ্লিষ্ট ব্যাংকের শর্ত অনুযায়ী প্রযোজ্য।
- মেয়াদপূর্তির আগে আমানত ভাঙালে মুদারাবা সঞ্চয়ী হিসাবের হারে মুনাফা দেওয়ার বিধান থাকতে পারে।
- মেয়াদপূর্তিতে মুনাফা সংশ্লিষ্ট হিসাবে জমা হতে পারে। তা উত্তোলন না করলে কিছু ব্যাংকের শর্ত অনুযায়ী মূল জমার অংশ হিসেবে বিবেচিত হতে পারে।
- এক বছর বা তার বেশি মেয়াদের আমানতের ক্ষেত্রে মেয়াদপূর্তির আগে মুনাফা উত্তোলনের আলাদা নিয়ম থাকতে পারে।
FAQ (সচরাচর জিজ্ঞাসিত প্রশ্ন)
১. মুদারাবা হিসাবে কি কোনো নির্দিষ্ট মাসিক লাভ পাওয়া যায়?
সব ক্ষেত্রে নির্দিষ্ট মাসিক লাভ নিশ্চিত নয়। মুনাফা ব্যাংকের বিনিয়োগ আয়, ওয়েটেজ এবং সংশ্লিষ্ট ব্যাংকের বণ্টননীতির ওপর নির্ভর করে।
২. আমি কি মেয়াদের আগে টাকা তুলতে পারব?
ব্যাংকের শর্ত অনুযায়ী মেয়াদের আগে টাকা তোলা যেতে পারে। তবে সে ক্ষেত্রে নির্ধারিত মেয়াদী মুনাফার পরিবর্তে কম হারে মুনাফা প্রযোজ্য হতে পারে।
৩. মুদারাবা মেয়াদী আমানতের মুনাফার হার কি ২০২৬ সালে একই?
২০২৬ সালের নির্দিষ্ট মুনাফার হার ব্যাংকভেদে আলাদা হতে পারে এবং এই গবেষণা প্যাকে পূর্ণাঙ্গ ২০২৬ হার-তালিকা নেই। তাই হিসাব খোলার আগে সংশ্লিষ্ট ব্যাংকের সর্বশেষ ঘোষিত হার ও শর্ত যাচাই করা উচিত।
শেষকথা
মুদারাবা মেয়াদী আমানত হিসাব খোলার আগে শুধু সম্ভাব্য মুনাফার হার নয়, বরং মেয়াদ, ন্যূনতম জমা, মেয়াদপূর্ব ভাঙানো, স্বয়ংক্রিয় নবায়ন এবং মুনাফা বণ্টনের নিয়মও বুঝে নেওয়া জরুরি। ব্যাংকভেদে পণ্যশর্ত ও মুনাফা বণ্টনের পদ্ধতি আলাদা হতে পারে।
এটি সাধারণ তথ্য — আর্থিক সিদ্ধান্ত নেওয়ার আগে সংশ্লিষ্ট ব্যাংকের সর্বশেষ শর্ত যাচাই করুন এবং প্রয়োজনে বিশেষজ্ঞের পরামর্শ নিন।
🔄 ২০২৬ সালের সর্বশেষ তথ্য অনুযায়ী আপডেট করা হয়েছে (সর্বশেষ তথ্য)।
তথ্যসূত্র